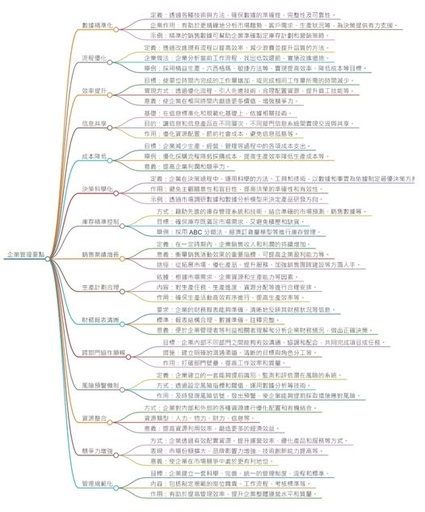
公開課:數字化轉型,ERP系統介紹
評估中小企業數字化轉型,ERP系統營運場景
🎯 數字時代,ERP 系統助力企業騰飛 🌟
💥親愛的貴賓,今天來給大家分享一下我們公司數字化轉型中 ERP 系統帶來的驚人成效!🎉
👀以前我們公司各部門的管理那叫一個混亂,採購常常出錯,倉庫盤點一塌糊塗,銷售訂單處理慢,生產延誤不斷,會計和成本核算也是問題多多。😫
😃但自從引入了 ERP 系統,一切都變得不一樣啦!
👉採購部門:訂購準確率大幅提升,庫存積壓和短缺的情況大大減少,節省了好多資金💰。
👉倉庫部門:盤點誤差率直線下降,找貨發貨速度超快,效率杠杠的👍。
👉銷售部門:訂單處理時間大幅縮短,客戶滿意度飆升,銷售預測也更準啦📈。
👉生產部門:生產延誤明顯減少,次品率降低,成本也得到了有效控制👏。
👉會計部門:結賬又快又準,財務報表不再讓人頭疼啦🧾。
👉成本部門:成本核算精確無比,超支情況得到有效改善💡。
🎊總之,ERP 系統讓我們公司實現了數字化轉型,效率提高、成本降低、決策更明智,競爭力那是噴噴往上漲!💪
#ERP 系統 #數字化轉型 #企業管理
| 負責人 | 李經理 |
|---|---|
| 最近更新 | 2025年02月05日 |
| 成員 | 1 |
評估ERP系統
查看全部評估 ERP 系統導入,需考慮的面向及評估方法:
企業現有流程分析
詳細梳理目前企業在各個業務環節(如生產、採購、銷售、財務等)的流程和作業方式。對每個流程的起始點、中間步驟、結束點進行清晰記錄,包括涉及的人員、文件、審批環節等。
找出流程中的瓶頸、重複勞動和效率低下的環節。例如,生產流程中某道工序等待時間過長,採購流程中重複的審批環節等。
實施過程:成立專門的流程分析小組,由各業務部門的骨幹組成。小組成員深入一線,與員工交流,觀察實際操作,收集相關資料,
並運用流程圖等工具進行分析。
需求明確與匹配
確定企業對 ERP 系統的具體功能需求,例如生產排程需要精確到小時,庫存管理要能實現批次跟蹤,財務報表要滿足多種格式和細分要求等。
對比不同 ERP 系統的功能,看其是否能滿足企業的關鍵需求。同時考慮未來可能的發展需求,確保系統具有一定的前瞻性。
實施過程:組織各部門主管和關鍵用戶召開需求討論會,制定詳細的需求清單。邀請多家 ERP 供應商進行演示和介紹,根據需求清單逐一對比功能。
成本與預算
包括軟件授權費用、實施費用、培訓費用、後續的維護和升級費用等。詳細了解軟件授權模式(如按用戶數、按模塊等),實施費用的構成(如顧問人天費、差旅費等),培訓的方式和費用標準,以及每年的維護和升級比例。
評估投入成本與預期效益之間的關係。預期效益可以包括提高生產效率、降低庫存成本、減少人工錯誤等,通過量化的方式進行對比分析。
實施過程:建立成本核算表格,與 ERP 供應商詳細溝通費用細節,制定效益評估指標和方法,進行成本效益分析。
數據準確性與完整性
檢查現有數據的質量,包括庫存記錄的準確性、客戶信息的完整性、財務數據的一致性等。找出可能存在的數據缺失、錯誤、重複等問題。
確定在導入 ERP 前是否需要進行數據清理和規範化。制定數據清理和轉換的計劃,確保數據能夠順利導入新系統。
實施過程:抽取部分數據樣本進行審核,與實際業務進行核對。建立數據質量評估指標體系,根據評估結果制定數據治理方案。
組織變革管理
分析 ERP 導入可能帶來的組織架構和崗位職責的變化。例如,某些部門可能需要合併或拆分,部分崗位的工作內容和權限可能會調整。
制定員工培訓和溝通計劃,以應對可能的抵觸情緒。培訓計劃包括操作技能培訓、業務流程培訓等,溝通計劃要確保員工及時了解項目進展和變化。
實施過程:開展組織變革影響評估,與員工進行面對面的溝通交流,收集意見和建議。制定詳細的培訓和溝通日程表,並按計劃執行。
供應商選擇
考察供應商的行業經驗、技術實力、售後服務能力。了解其在金屬加工等類似行業的成功案例,評估其技術團隊的規模和資質,考察售後服務的響應時間、解決問題的能力等。
了解其客戶案例和口碑。通過與供應商現有客戶交流,了解其在實施和使用過程中的體驗和評價。
實施過程:發佈供應商邀請函,要求其提供詳細的方案和案例。對供應商進行現場考察和演示評估,與客戶進行電話或實地訪談。
系統集成能力
確定 ERP 能否與現有的其他信息系統(如 CRM、MES 等)進行無縫集成。考察接口的開放性、數據傳輸的穩定性和安全性。
制定集成方案和測試計劃,確保各系統之間的數據流暢和準確。
實施過程:對現有系統進行技術評估,與 ERP 供應商討論集成方案,進行集成測試和驗證。
風險評估
識別可能出現的技術風險(如系統故障、數據丟失)、實施風險(如進度延誤、需求變更)、業務中斷風險(如新舊系統切換不順利)等。
制定相應的風險應對措施,如備份策略、變更管理流程、過渡方案等。
實施過程:成立風險評估小組,運用風險管理工具和方法進行識別和分析。制定風險管理手冊,定期監控和更新風險狀況。
高層支持
確保企業高層對 ERP 導入項目的重視和支持,在資源分配(人力、財力、時間)、決策制定等方面給予保障。
建立高層定期審查機制,確保項目按計劃推進。
實施過程:向高層提交詳細的項目計劃和預期收益報告,爭取高層的認可和支持。定期向高層彙報項目進展和重要決策事項。
實施團隊能力
評估內部實施團隊或外部顧問團隊的專業能力和經驗。包括對 ERP 系統的熟悉程度、項目管理能力、業務理解能力等。
如有需要,及時調整或充實實施團隊。
實施過程:對實施團隊成員進行背景調查和能力評估,組織內部培訓和知識分享,引入外部專家進行指導。
行業適配性
考察 ERP 系統在金屬加工業等類似行業的應用成熟度和適用性。了解其是否有針對行業特點的功能模塊和解決方案。
參考同行企業的選擇和使用經驗。
實施過程:收集行業內 ERP 應用的案例和報告,與同行企業交流,參加行業論壇和展會。
可擴展性與靈活性
考慮企業未來的發展規劃,確保 ERP 系統具有足夠的可擴展性和靈活性,以滿足新的業務需求。例如,能否輕鬆增加新的業務模塊、支持多語言和多幣種、適應業務流程的變更等。
要求供應商提供系統架構和技術路線的說明,以評估其可擴展性和靈活性。
實施過程:與企業戰略部門溝通未來發展方向,根據預期需求對 ERP 系統進行技術評估,在合同中明確可擴展性和靈活性的要求和保障條款。
世界五百強企業選擇 ERP 系統考慮的面向及評估方法:
全球業務支持
考慮 ERP 系統是否具備多語言、多幣種、多稅制的支持能力,以滿足全球業務運營的需求。
評估方法:查看系統的功能列表和配置選項,了解其在不同國家和地區的實施案例。
大規模數據處理能力
確保 ERP 系統能夠應對龐大的業務數據量,保持高效的運行速度和準確性。
評估方法:要求供應商提供性能測試報告,進行壓力測試。
先進的技術架構
選擇具有先進、穩定技術架構的 ERP 系統,以適應未來技術的發展和變革。
評估方法:分析系統的技術架構說明,了解其是否採用雲計算、大數據、人工智能等前沿技術。
嚴格的安全與合規性
滿足各國和地區的法律法規要求,保障企業數據的安全和隱私。
評估方法:審查供應商的安全策略和合規性證明,了解其數據加密、訪問控制等措施。
戰略合作夥伴關係
尋求與具有強大實力和良好聲譽的 ERP 供應商建立長期戰略合作關係,以獲得持續的支持和升級服務。
評估方法:考察供應商的財務狀況、市場地位、研發投入等。
用戶體驗和易用性
確保系統界面友好,操作簡便,員工能夠快速上手,提高工作效率。
評估方法:安排員工進行試用,收集反饋意見。
供應鏈整合能力
實現與全球供應商和客戶的高效協同,優化供應鏈管理。
評估方法:分析系統的供應鏈模塊功能,了解其與外部供應鏈平台的集成能力。
業績和聲譽
考察 ERP 供應商在業界的業績和聲譽,選擇具有成功實施大型企業 ERP 項目的供應商。
評估方法:參考行業報告、第三方評測和用戶評價。
綜上所述,在評估 ERP 系統導入時,需要全面考慮各個方面的因素,並根據企業的具體情況和需求,制定詳細的評估計劃和方法,以選擇最適合的 ERP 系統。
案例故事
查看全部生產計劃優化在金屬加工、化工、木業這三個行業的說明介紹:
金屬加工行業
定義:在金屬加工行業,生產計劃優化意味著根據訂單需求、庫存狀況、設備能力和工藝要求等因素,合理安排生產任務的順序、時間和資源分配,以提高生產效率、降低成本、確保交貨期。
SWOT 分析:
優勢(Strengths):
精準的生產計劃可以減少庫存積壓,降低資金佔用。
提高設備利用率,充分發揮生產能力。
保證訂單準時交付,提高客戶滿意度。
劣勢(Weaknesses):
對生產數據的準確性和及時性要求高。
計劃調整可能較為複雜,牽一髮而動全身。
機會(Opportunities):
利用先進的 ERP 等軟件,實現更精確的計劃制定。
行業趨勢促使企業更注重生產計劃的優化以提高競爭力。
威脅(Threats):
原材料價格波動可能影響計劃的成本估算。
同行業競爭加劇,對生產計劃的響應速度和靈活性要求更高。
改善實施步驟:
完善數據收集系統,確保生產各環節的數據及時、準確。
引入先進的生產計劃軟件,如具有智能排程功能的 ERP 模塊。
加強與供應商的合作,確保原材料供應的穩定性和及時性。
定期對生產計劃進行評估和調整,根據實際情況優化排程。
改善的優點:
預期庫存周轉率可提高 25% 左右。
設備利用率有望提升 15% - 20%。
訂單準時交付率可能增加 20%。
改善的缺點:
前期軟件和系統引入需要較大的投入。
員工需要一定時間熟悉新的系統和流程。
化工行業
定義:在化工行業,生產計劃優化是指綜合考慮原材料供應、反應釜等設備的運行狀況、產品配方的複雜性以及安全環保要求等,科學安排生產批次、順序和時間,以實現生產的高效、穩定和安全,同時滿足市場需求。
SWOT 分析:
優勢(Strengths):
降低生產中的能源消耗,節約成本。
提高產品質量的一致性和穩定性。
更好地應對環保法規的要求,減少違規風險。
劣勢(Weaknesses):
化工生產流程複雜,計劃制定難度大。
產品變換時的清潔和準備工作耗時較長。
機會(Opportunities):
利用大數據分析技術,更精確地預測市場需求。
綠色化工的發展趨勢促使企業優化生產計劃以降低環境成本。
威脅(Threats):
原材料供應的不確定性增加,如進口原材料的關稅變動。
安全環保標準的不斷提高,增加了生產計劃的限制和成本。
改善實施步驟:
建立精細的化工生產流程模型,納入各種影響因素。
利用大數據分析市場動態,預測需求趨勢。
加強設備的預防性維護,確保設備的正常運行,減少突發故障對生產計劃的影響。
制定應急計劃,以應對原材料供應中斷等突發情況。
改善的優點:
能源消耗可能降低 10% - 15%。
產品質量合格率有望提高 10% 左右。
生產成本可能降低 8% - 10%。
改善的缺點:
流程建模和大數據分析需要專業人才和技術支持。
應急計劃的制定和實施需要額外的人力和物力投入。
木業行業
定義:在木業行業,生產計劃優化主要是依據木材的種類、規格、庫存以及訂單需求,合理安排伐木、加工、乾燥等工序,最大程度地提高木材利用率,減少浪費,同時確保產品的及時供應。
SWOT 分析:
優勢(Strengths):
提高木材的利用率,增加利潤空間。
減少庫存積壓,降低存儲成本。
更好地滿足客戶的個性化需求,提高市場份額。
劣勢(Weaknesses):
木材的自然屬性(如含水率、木紋等)增加了計劃的複雜性。
伐木許可證等政策因素可能限制原材料的供應。
機會(Opportunities):
環保理念的普及,促使木業企業通過優化生產計劃推出更多環保產品。
電商平台的發展,拓展了銷售渠道,有利於根據市場反饋及時調整生產計劃。
威脅(Threats):
森林資源保護政策的加嚴,可能導致原材料供應緊張。
進口木材的競爭,對國內木業企業的生產計劃提出更高要求。
改善實施步驟:
應用先進的木材測量和分選設備,提高原材料分類的準確性。
建立與供應商的長期穩定合作,確保原材料的供應。
利用電商平台的大數據,分析消費者需求,指導生產計劃。
加強員工培訓,提高其對木材特性和生產工藝的理解,以便更好地執行生產計劃。
改善的優點:
木材利用率預計可提高 15% - 20%。
庫存水平可能降低 30% 左右。
客戶滿意度有望提升 15% - 20%。
改善的缺點:
先進設備的引進和維護需要一定的資金投入。
與供應商建立長期合作可能需要在價格和條款上做出一定讓步。
在 “輝煌鋁業” 公司,成本控制始終是管理層高度關注的核心議題
。
未使用 ERP 系統時的困境
:
在尚未引入 ERP 系統之前,成本控制工作面臨重重困難。
成本數據主要依賴人工記錄和簡單核算,準確性難以保證
以首月為例:
「鋁制窗框」:
公式:成本 = 切割人工成本 + 組裝人工成本 + 半成品成本 + 原料成本
計算:成本 = 850 元 + 1100 元 + 2800 元 + 4200 元 = 8950 元
「鋁制陽台欄杆」:
公式:成本 = 切割人工 + 焊接人工 + 表面處理人工 + 半成品 + 原料
計算:成本 = 550 元 + 750 元 + 650 元 + 2000 元 + 3300 元 = 7250 元
「鋁制貨架」:
公式:成本 = 各工序人工 + 半成品 + 原料
計算:成本 = 1300 元 + 2200 元 + 3800 元 = 7300 元
當季的情況也不容樂觀:
「鋁制文件櫃」:
公式:成本 = 切割人工 + 組裝人工 + 半成品 + 原料
計算:成本 = 650 元 + 900 元 + 1800 元 + 2700 元 = 6050 元
「鋁制工具箱」:
公式:成本 = 各工序人工 + 半成品 + 原料
計算:成本 = 750 元 + 1300 元 + 2200 元 = 4250 元
「鋁制自行車架」:
公式:成本 = 人工 + 半成品 + 原料
計算:成本 = 1050 元 + 1900 元 + 3500 元 = 6450 元
成本居高不下,控制措施缺乏精準性和及時性,公司利潤受到嚴重壓縮
。
引入 ERP 系統後的轉機
:
直到半年時,公司引入了先進的 ERP 系統。
隨後的首月:
「鋁制窗框」:
公式:成本 = 切割人工成本 + 組裝人工成本 + 半成品成本 + 原料成本
計算:成本 = 780 元 + 950 元 + 2500 元 + 3900 元 = 8130 元
降低金額:8950 元 - 8130 元 = 820 元
「鋁制陽台欄杆」:
公式:成本 = 切割人工 + 焊接人工 + 表面處理人工 + 半成品 + 原料
計算:成本 = 480 元 + 620 元 + 580 元 + 1700 元 + 3000 元 = 5380 元
節省金額:7250 元 - 5380 元 = 1870 元
「鋁制貨架」:
公式:成本 = 各工序人工 + 半成品 + 原料
計算:成本 = 1100 元 + 1900 元 + 3500 元 = 6500 元
減少金額:7300 元 - 6500 元 = 800 元
接下來的幾個月:
「鋁制梯具」:
原先公式:成本 = 切割人工 + 焊接人工 + 表面處理人工 + 半成品 + 原料
原先計算:成本 = 600 元 + 700 元 + 500 元 + 1600 元 + 2800 元 = 5200 元
新的公式:成本 = 切割人工 + 焊接人工 + 表面處理人工 + 半成品 + 原料
新的計算:成本 = 550 元 + 650 元 + 450 元 + 1400 元 + 2400 元 = 4500 元
降幅金額:5200 元 - 4500 元 = 700 元
「鋁制展示架」:
之前公式:成本 = 人工 + 半成品 + 原料
之前計算:成本 = 1200 元 + 2000 元 + 3500 元 = 6700 元
改進後公式:成本 = 人工 + 半成品 + 原料
改進後計算:成本 = 1000 元 + 1800 元 + 3200 元 = 6000 元
降低金額:6700 元 - 6000 元 = 700 元
ERP 系統提供了詳細且準確的成本數據,讓成本控制有了可靠依據
。
控制手法包括:
優化採購策略,與優質供應商建立長期合作,批量採購獲取折扣,降低原料成本。例如,某些原料的採購單價降低了 5% 至 10%。
改進生產工藝,引進先進設備和技術,減少不必要的工序和浪費,提高生產效率,降低人工成本。如某個工序的生產時間縮短了 15%。
加強庫存管理,精準預測市場需求,減少庫存積壓,降低資金佔用成本。庫存周轉率提高了 20% 左右。
預期目標是在未來一年內,將整體產品平均成本降低 15% 至 20%。以目前的平均成本 6000 元為例,改善後預計降低至 4800 至 5100 元。從而提高產品毛利率至少 10 個百分點,目前毛利率為 25%,改善後有望達到 35% 以上,增強公司在市場上的競爭力
。
小王利用 ERP 進行成本分析,發現:
合理的成本節約:部分原料通過與供應商談判取得更優價格,每噸降低 200 元。
有待改進之處:某些工序的人工效率仍有提升空間,如焊接工序通過培訓和技術改進,有望將單位產品工時縮短 10%。
分別為金屬加工、化工、木業行業列舉相對較容易達到且改善幅度大、輔導時間短的階段目標:(訂定生產或是計劃,入帳時效與精準度比較容易達成目標,也比較快成功,因為化工業量體大,所以要管控成本,這個是最難的目標,所以要拖很長才能收帳)
金屬加工行業:
生產計劃優化
目標:在輔導後的第一個月內,將生產計劃的準確率提高 30%。
實施步驟:
第 1 - 3 天:與生產部門共同梳理現有生產流程和計劃制定方法。
第 4 - 7 天:在 ERP 系統中配置生產計劃模塊,設定相關參數。
第 8 - 14 天:導入歷史生產數據進行模擬運行和優化。
第 15 - 30 天:實際運行並根據反饋調整。
負責部門:生產部門
實施天數:30 天
預期改善幅度:生產計劃準確率提高 30%
實際改善幅度:經過一個月的運行,生產計劃準確率提高了 25%
庫存管理改善
目標:在兩個月內,將原材料庫存周轉率提高 20%。
實施步驟:
第 1 - 5 天:盤點現有庫存,建立準確的庫存臺賬。
第 6 - 10 天:在 ERP 中設置庫存管理規則和預警機制。
第 11 - 30 天:根據銷售和生產預測優化採購計劃。
第 31 - 60 天:持續監控庫存變化,調整策略。
負責部門:採購部門、倉庫部門
實施天數:60 天
預期改善幅度:原材料庫存周轉率提高 20%
實際改善幅度:兩個月後,原材料庫存周轉率提高了 18%
化工行業:
質量控制加強
目標:在一個半月內,產品一次合格率提升 15%。
實施步驟:
第 1 - 3 天:與質量部門確定關鍵質量控制點和檢測標準。
第 4 - 10 天:在 ERP 中建立質量控制模塊,記錄檢測數據。
第 11 - 20 天:分析歷史質量數據,找出問題根源。
第 21 - 45 天:針對性改進生產工藝,實時監控質量。
負責部門:質量部門、生產部門
實施天數:45 天
預期改善幅度:產品一次合格率提升 15%
實際改善幅度:一個半月後,產品一次合格率提升了 12%
成本精確核算
目標:在三個月內,成本核算誤差率降低至 5% 以內。
實施步驟:
第 1 - 7 天:全面梳理成本項目和核算方法。
第 8 - 21 天:在 ERP 中設置成本核算模型,整合各項成本數據。
第 22 - 60 天:進行成本模擬核算,對比分析差異。
第 61 - 90 天:根據實際生產數據優化核算模型。
負責部門:財務部門、生產部門
實施天數:90 天
預期改善幅度:成本核算誤差率降低至 5% 以內
實際改善幅度:三個月後,成本核算誤差率降低至 6%
木業行業:
訂單跟蹤效率提升
目標:在兩周內,訂單跟蹤的響應時間縮短 50%。
實施步驟:
第 1 - 2 天:明確訂單跟蹤的流程和信息需求。
第 3 - 7 天:在 ERP 中配置訂單跟蹤模塊,實現信息實時更新。
第 8 - 14 天:培訓相關人員使用新的訂單跟蹤系統。
負責部門:銷售部門
實施天數:14 天
預期改善幅度:訂單跟蹤響應時間縮短 50%
實際改善幅度:兩周後,訂單跟蹤響應時間縮短了 40%
木材利用率提高
目標:在兩個月內,木材利用率提高 10%。
實施步驟:
第 1 - 7 天:分析現有木材加工工藝,找出浪費環節。
第 8 - 21 天:借助 ERP 進行排料優化方案設計。
第 22 - 30 天:進行小規模試驗,驗證效果。
第 31 - 60 天:全面推廣應用,持續監控和調整。
負責部門:生產部門
實施天數:60 天
預期改善幅度:木材利用率提高 10%
實際改善幅度:兩個月後,木材利用率提高了 8%
ERP業務規範
查看全部按照產、銷、人、發、財五個部門的 ERP 系統實施步驟:
生產部門:
入單:
生產訂單:訂單號、客戶名稱、產品型號、數量、交貨日期、工藝流程等。
工單:工單號、生產訂單號、工序、負責人員、預計開始與結束時間等。
物料需求單:物料編碼、名稱、需求數量、需求日期等。
出單:
完工報告:工單號、完工數量、合格數量、不良數量、完工時間等。
生產日報:日期、生產線、產品型號、產量、工時等。
欄位細節:
工藝流程欄位需詳細描述各工序的操作要求和質量標準。
物料需求單的物料編碼需準確,避免混淆。
公式:
生產進度 = 已完工數量 / 訂單數量 * 100%
工時效率 = 實際產量 / (實際工時 * 標準產量)
注意事項:
確保生產訂單的信息準確無誤,尤其是交貨日期。
及時更新工單的進度,以便準確掌握生產狀況。
銷售部門:
入單:
銷售訂單:訂單號、客戶名稱、產品型號、數量、單價、預計交貨日期等。
客戶信息:客戶編碼、名稱、聯繫方式、信用額度等。
出單:
出貨通知單:訂單號、出貨數量、出貨日期、運輸方式等。
銷售報表:日期、訂單金額、已收款、未收款等。
欄位細節:
客戶信用額度欄位要根據客戶的資信狀況合理設定。
銷售訂單的單價要考慮各種折扣和促銷政策。
公式:
銷售額 = 銷售數量 * 單價
銷售毛利 = 銷售額 - 銷售成本
注意事項:
核對客戶信息的準確性,避免出貨錯誤。
跟蹤銷售訂單的執行情況,確保按時交貨。
人力資源部門:
入單:
員工信息:員工編號、姓名、部門、崗位、入職日期等。
考勤記錄:日期、員工編號、上班時間、下班時間、請假類型等。
薪資信息:員工編號、基本工資、績效工資、獎金、扣款等。
出單:
工資單:員工編號、姓名、應發工資、實發工資等。
人力資源報表:各部門人數、員工流動率等。
欄位細節:
考勤記錄的請假類型要細分,如病假、事假、年假等。
薪資信息的各項構成要清晰明確。
公式:
應發工資 = 基本工資 + 績效工資 + 獎金 - 扣款
員工平均工資 = 工資總額 / 員工人數
注意事項:
及時錄入考勤和薪資數據,確保工資準確發放。
保護員工信息的安全和隱私。
研發部門:
入單:
研發項目:項目編號、項目名稱、預算、開始日期、預計結束日期等。
研發成本:成本編號、項目編號、費用類型、金額等。
研發成果:成果編號、項目編號、成果描述等。
出單:
研發進度報告:項目編號、已完成任務、未完成任務、進度百分比等。
研發效益分析:項目編號、預期收益、實際收益等。
欄位細節:
研發成本的費用類型要詳細,如材料費、人工費、設備購置費等。
研發成果的描述要具體清晰。
公式:
研發進度 = 已完成任務 / 總任務 * 100%
研發投資回報率 = (實際收益 - 研發成本) / 研發成本 * 100%
注意事項:
合理安排研發項目的預算,避免超支。
準確評估研發成果的效益。
財務部門:
入單:
記賬憑證:憑證號、日期、摘要、科目、借貸金額等。
應收賬款:客戶編號、發票號、金額、收款日期等。
應付賬款:供應商編號、發票號、金額、付款日期等。
出單:
資產負債表:資產、負債、所有者權益等各項明細。
利潤表:營業收入、成本、利潤等各項明細。
現金流量表:經營活動、投資活動、籌資活動的現金流量。
欄位細節:
記賬憑證的摘要要簡明扼要,準確反映業務內容。
應收應付賬款的發票號和日期要準確。
公式:
資產 = 負債 + 所有者權益
營業利潤 = 營業收入 - 營業成本 - 營業稅金及附加 - 銷售費用 - 管理費用 - 財務費用
注意事項:
遵循財務制度和會計準則,確保賬務處理的正確性。
及時核對賬目,防止差錯。
# 《ERP 系統助力“輝煌鋁業” 起飛》
“輝煌鋁業”在激烈的市場競爭中,意識到傳統的管理方式制約了公司的發展,決定導入 ERP 系統以提升運營效率和管理水平。
**採購部門**
改善前
:
- 每月平均訂購原材料 100 批次,由於人工估算和經驗判斷的不準確,導致訂購過量或不足的情況達 20 批次,平均每批次造成的庫存積壓或短缺損失為 1 萬元。
- 與 50 家供應商合作,但缺乏有效的管理和評估機制,每月因供應商溝通不暢導致的交貨延誤達 5 次,每次延誤造成生產線停滯損失 2 萬元。
改善後
:
- ERP 系統介入後,訂購準確率提升至 90%,訂購異常批次降至 10 次。每月節省的庫存損失 = (改善前異常批次 - 改善後異常批次)× 每批次損失 = (20 - 10)× 1 萬元 = 10 萬元。
- 建立供應商評估體系,交貨延誤降至每月 2 次。每月減少的生產線停滯損失 = (改善前延誤次數 - 改善後延誤次數)× 每次損失 = (5 - 2)× 2 萬元 = 6 萬元。
**倉庫部門**
改善前
:
- 倉庫存貨種類達 500 種,依靠手工記錄和管理,每月盤點誤差率達 8%,平均每月因誤差導致的出入庫混亂造成損失 5 萬元。
- 貨物堆積雜亂,平均每單發貨找貨時間 2 小時。
改善後
:
- 利用 ERP 系統管理,盤點誤差率降至 2%。每月避免的損失 = 盤點誤差率降低值 × 存貨總值 = (8% - 2%)× 存貨總值(假設為 500 萬元)= 30 萬元。
- 進行庫位規劃,每單發貨找貨時間縮短至 30 分鐘。每單節省找貨時間 = 改善前找貨時間 - 改善後找貨時間 = 2 小時 - 0.5 小時 = 1.5 小時。
**銷售部門**
改善前
:
- 每月接到客戶訂單 80 單,平均訂單處理時間 3 天,因處理不及時導致客戶流失 5 單,每單平均利潤 3 萬元。
- 依靠人工分析銷售數據,每月銷售預測誤差達 30%。
改善後
:
- ERP 系統助力下,訂單處理時間縮短至 1 天,客戶流失降至 2 單。每月挽回的利潤 = (改善前流失訂單 - 改善後流失訂單)× 每單利潤 = (5 - 2)× 3 萬元 = 9 萬元。
- 銷售預測誤差降至 10%,更精準的預測讓庫存準備更合理,每月節省庫存成本 8 萬元。
**生產部門**
改善前
:
- 每月計劃生產 100 批次產品,因物料和產能信息不準確,導致生產延誤批次達 15 批,每批延誤造成交付罰款 1 萬元。
- 人工質檢的次品率為 5%,次品返工成本每批 2 萬元。
改善後
:
- ERP 精準計劃使生產延誤批次降至 5 批。每月節省的交付罰款 = (改善前延誤批次 - 改善後延誤批次)× 每批罰款 = (15 - 5)× 1 萬元 = 10 萬元。
- 引入質檢模塊,次品率降至 2%。每月節省的次品返工成本 = (改善前次品率 - 改善後次品率)× 生產批次 × 每批返工成本 = (5% - 2%)× 100 × 2 萬元 = 60 萬元。
**會計部門**
改善前
:
- 每月財務報表編制和結賬需 10 天,人工操作誤差率 5%。
改善後
:
- ERP 自動化處理使結賬時間縮短至 4 天,誤差率降至 1%。每月節省的時間 = 改善前結賬時間 - 改善後結賬時間 = 10 - 4 = 6 天,降低的風險損失難以具體量化,但顯著提高了財務準確性和安全性。
**成本部門**
改善前
:
- 每月成本核算誤差 15%,成本超支 20 萬元。
改善後
:
- ERP 實時核算使誤差降至 5%,成本超支降至 8 萬元。每月節省的成本 = 改善前超支成本 - 改善後超支成本 = 20 - 8 = 12 萬元。
**老闆決策**
改善前
:
- 依賴各部門遞交的月報,決策滯後,對市場變化反應緩慢。
改善後
:
- 通過 ERP 即時數據和分析報告,能迅速做出調整,及時抓住商機或規避風險。
**總結**
ERP 系統的導入為“卓越鋁業有限公司”帶來了全方位的變革
。
各個部門在訂購、存貨管理、銷售、生產、財務和成本控制等方面都取得了顯著的成效
。
具體而言,採購部門節省了庫存損失和生產線停滯損失;倉庫部門避免了盤點誤差造成的損失,提高了發貨效率;銷售部門挽回了因訂單處理不及時導致的客戶流失利潤,提升了銷售預測準確性;
生產部門降低了生產延誤罰款和次品返工成本;會計部門縮短了結賬時間,提高了財務準確性;成本部門有效控制了成本超支。
總的來說,ERP 系統的應用為公司節省了大量成本,增加了利潤,提升了決策的及時性和準確性,增強了公司在市場中的競爭力,為公司的持續發展奠定了堅實基礎
。
在 “輝煌鋁業” 的大倉庫中,每日都有諸多收發退換的作業在有序進行,每月還會展開一次全面且嚴謹的盤點。
月初,供應商送來一批新的原材料。供應商滿懷熱忱地說:“這是本月為您們公司提供的原材料。”
倉管員微笑著回應:“麻煩您出示送貨單。”
供應商迅速遞上送貨單,倉管員仔細核對貨物的名稱、規格、數量等細節,確認無誤後接收並入庫。
中旬,生產現場部門的員工前來領料。員工急切地說:“我們生產線急需這些材料。”
倉管員沉著應對:“請填寫領料單。”
員工填好領料單,經倉管員審核無誤後,將所需材料發放給現場部門。
下旬,有部分生產中發現質量問題的材料需要退回倉庫。現場員工抱著材料說:“這些材料質量不合要求,需要退回。”
倉管員認真查看後說:“好的,請填寫退料單。”
員工填好退料單,倉管員詳細記錄退料情況,並將材料妥善存放等待處理。
月末,迎來了重要的盤點時刻。倉管主管鄭重宣布:“各位同仁,本月的盤點工作現在開始,大家務必認真仔細。”
倉管員們點頭應答:“明白!”
大家分工合作,逐一核對庫存貨物的實際數量、狀態,並與系統記錄進行比對。
在計算盤點盈虧時,財務人員專注投入:“我們要精確算出盈虧的數量和金額。”
經過一番仔細核算,發現了部分盈虧情況。
倉管部門隨即著手分析原因:“我們得找出究竟是記賬出了差錯、收發料環節有誤,還是其他因素導致的。”
經過深入排查,確定了諸如人為疏忽、庫存管理漏洞、貨物自然損耗等可能的原因。
**工作流程**:
1. 供應商送貨
- 供應商:「您好,這是本月的原材料送貨。」
- 倉管:「好的,請提供送貨清單
。」
- 供應商:「這是送貨清單,上面有貨物的名稱、規格、數量、批次號等信息。」
- 倉管:「好的,我來核對一下。」
- 倉管仔細核對送貨清單與實物,無誤後簽收。
相關表單:《供應商送貨單》
- 欄位重點及含義:
- 供應商名稱:明確貨物的來源。
- 送貨日期:記錄送貨的具體時間。
- 貨物名稱:準確描述所送貨物。
- 規格型號:詳細說明貨物的規格和型號。
- 數量:送貨的具體數量。
- 批次號:用於貨物的追溯和質量控制。
2. 現場部門領料
- 現場部門:「我們需要領取這些材料用於生產。」
- 倉管:「好的,請填寫領料單。」
- 現場部門填寫領料單並交給倉管,上面有領料部門、領料人、所需材料名稱、數量、用途等信息。
- 倉管:「我核對一下庫存和您的領料需求。」
- 倉管核實無誤後發放材料。
相關表單:《領料單》
- 欄位重點及含義:
- 領料部門:明確領料的具體部門。
- 領料人:落實領料的責任人。
- 材料名稱:所需材料的準確名稱。
- 數量:所需領取的數量。
- 用途:說明材料的使用方向。
3. 現場部門退料
- 現場部門:「這些材料有質量問題,需要退回。」
- 倉管:「好的,請填寫退料單,說明退料原因。」
- 現場部門填寫退料單,包括退料部門、退料人、材料名稱、數量、退料原因等。
- 倉管:「我來檢查一下退料情況。」
- 倉管記錄退料情況,辦理入庫。
相關表單:《退料單》
- 欄位重點及含義:
- 退料部門:明確退料的出處。
- 退料人:確定退料的責任人。
- 材料名稱:退回材料的名稱。
- 數量:退回的具體數量。
- 退料原因:詳細說明退料的原因,如質量不合格、數量多餘等。
4. 成品出貨
- 倉管:「運輸商,這批成品可以出貨了。」
- 運輸商:「好的,馬上安排裝車。」
- 運輸商按照出貨單進行裝車,出貨單上有客戶名稱、出貨產品名稱、數量、出貨日期等信息。
- 運輸商:「裝好了,這是簽收單,請您確認。」
- 倉管確認無誤後簽字。
相關表單:《成品出貨單》《運輸簽收單》
- 《成品出貨單》欄位重點及含義:
- 客戶名稱:收貨客戶的具體信息。
- 產品名稱:出貨的成品名稱。
- 數量:出貨的成品數量。
- 出貨日期:成品出貨的時間。
- 《運輸簽收單》欄位重點及含義:
- 運輸商名稱:負責運輸的公司或個人。
- 簽收日期:運輸商簽收的時間。
- 貨物狀況:描述貨物在運輸前的狀況。
最後,每月都會進行一次嚴謹的盤點作業。
在月初,倉管主管召集所有倉管員:“各位,本月的盤點工作即將展開,大家按照既定的區域分工做好準備。”
倉管員們齊聲應道:“好的,明白了。”
到了盤點當日,倉管員們仔細核對每一項貨物的數量和狀態。
完成盤點後,交由財務人員計算盤點盈虧。
在分析盤點盈虧原因時,倉管部門展開深入調查:“我們要認真檢查,究竟是記賬出錯、收發料有差錯,還是貨物損壞丟失所致。”
經排查,可能的原因諸如人為疏忽、庫存管理不善、貨物自然損耗等。
接著,倉管員填寫盤點盈虧報告表。
相關表單:《盤點盈虧報告表》
- 欄位重點及含義:
- 盈虧項目:清晰標明是盈還是虧。
- 貨物名稱:指明涉及的具體貨物。
- 數量差異:準確記錄盈虧的具體數量。
- 金額差異:對應的金額差額。
- 原因分析:詳盡說明導致盈虧的緣由。
報告表呈交上級主管審批。
主管審核後,確定處理方案。
隨後,財務人員依據審批結果調整系統庫存數據。
為改善盤點情況,制定了一系列實施步驟:
1. 加強培訓
- 為倉管員提供庫存管理、記賬規範等方面的專業培訓。
2. 完善制度
- 修訂倉庫管理制度,明確收發料流程與責任。
3. 引入技術手段
- 採用先進的庫存管理系統,提升數據準確性。
4. 定期複查
- 成立專門的監督小組,定期複查盤點結果和庫存狀況。
與此同時,明確了相應部門的管理辦法:
1. 倉管部門
- 嚴格執行收發料流程,做好貨物的出入庫記錄。
- 定期整理和清潔倉庫,確保貨物存放有序。
2. 財務部門
- 及時審核庫存相關的賬目,監督庫存變動情況。
3. 採購部門
- 依據庫存實際,合理安排採購,避免積壓或缺貨。
4. 生產部門
- 精準提交領料需求,杜絕多領或少領造成庫存混亂。